Transizione energetica: cosa insegna il modello cinese all’Europa
Due velocità nella corsa alla neutralità carbonica
La transizione energetica globale procede su binari paralleli ma divergenti. Da un lato la Cina, che secondo il China Energy Transition Review 2026 pubblicato da Ember sta ridefinendo il proprio mix energetico a ritmi senza precedenti. Dall’altro l’Europa, impegnata in un percorso verso la neutralità carbonica entro il 2050 che richiede scelte strategiche sempre più nette.
Il report di Ember, documento di 45 pagine diffuso nel settembre 2026, evidenzia come le energie pulite in Cina stiano progressivamente sostituendo i combustibili fossili in funzioni che questi hanno svolto per decenni. Un cambio di paradigma che porta con sé implicazioni dirette per chi opera nella filiera delle rinnovabili e dell’elettrificazione, anche in contesti regionali come la Sicilia.
Leadership tecnologica e controllo della supply chain
La Cina detiene oggi una posizione dominante nell’intera catena del valore delle tecnologie per la transizione energetica. Dalla produzione di moduli fotovoltaici alla fabbricazione di batterie al litio, passando per le terre rare necessarie ai motori elettrici, Pechino controlla segmenti industriali strategici che l’Europa fatica ancora a presidiare con autonomia.
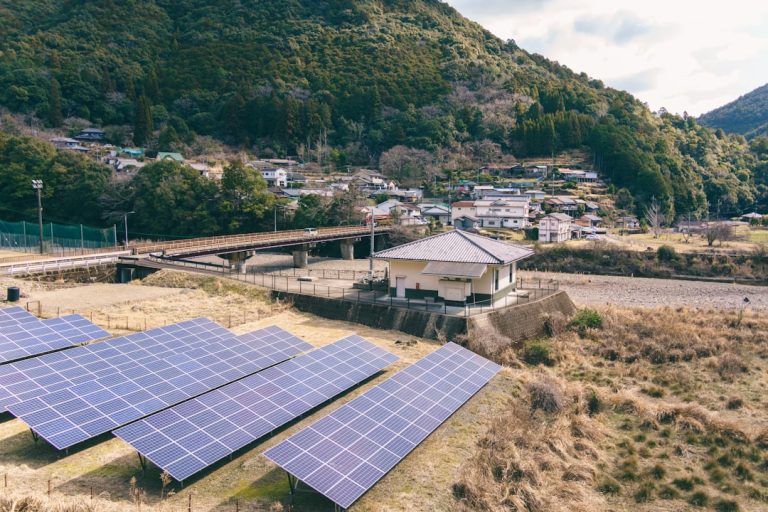
Questo squilibrio si riflette nei costi: i produttori europei di veicoli elettrici e impianti rinnovabili dipendono in larga misura da componenti asiatici, con conseguenze sulla competitività e sulla resilienza delle filiere continentali. Il tema non è solo geopolitico ma economico: chi installa oggi un impianto fotovoltaico in Sicilia utilizza nella maggioranza dei casi moduli e inverter di provenienza cinese, beneficiando di prezzi competitivi ma esponendosi a dinamiche di mercato globali.
Timeline divergenti verso la neutralità carbonica
L’Unione Europea punta alla neutralità carbonica entro il 2050, con tappe intermedie al 2030 che prevedono il 42,5% di energia da fonti rinnovabili. La Cina ha fissato il proprio obiettivo di picco delle emissioni entro il 2030 e neutralità carbonica entro il 2060, una decade dopo l’Europa.
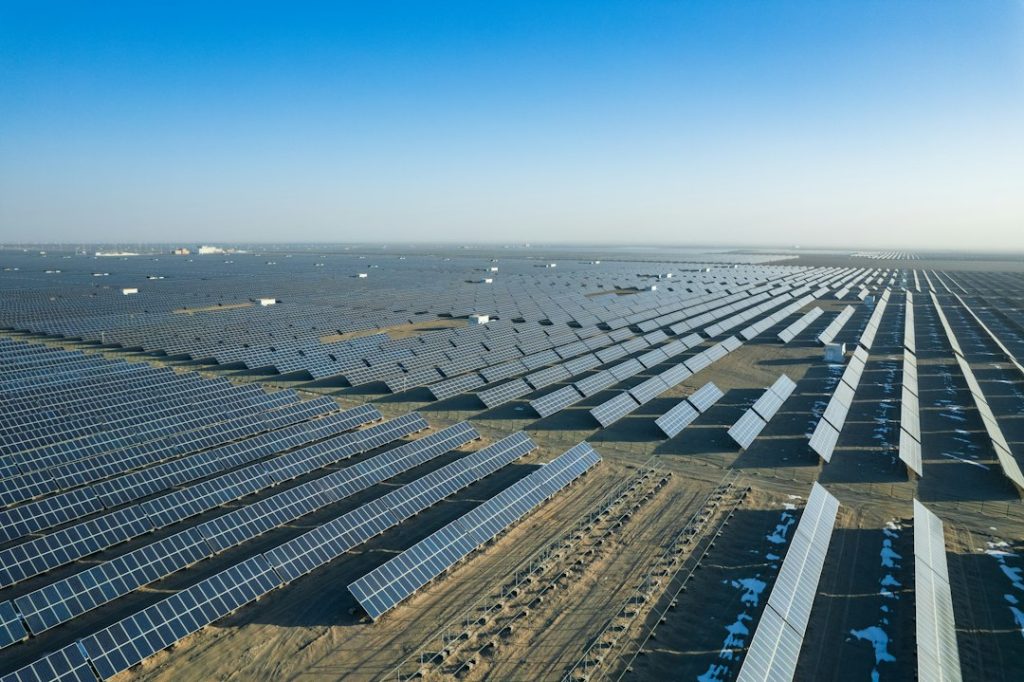
Tuttavia, le dimensioni assolute degli investimenti cinesi in rinnovabili superano quelle europee. Pechino sta installando capacità fotovoltaica ed eolica a ritmi che, pur partendo da un mix ancora fortemente basato sul carbone, ridefiniscono rapidamente gli equilibri interni. Secondo Ember, questa accelerazione sta già modificando i prezzi globali dell’energia e la competitività manifatturiera.
Implicazioni per la filiera dell’elettrico
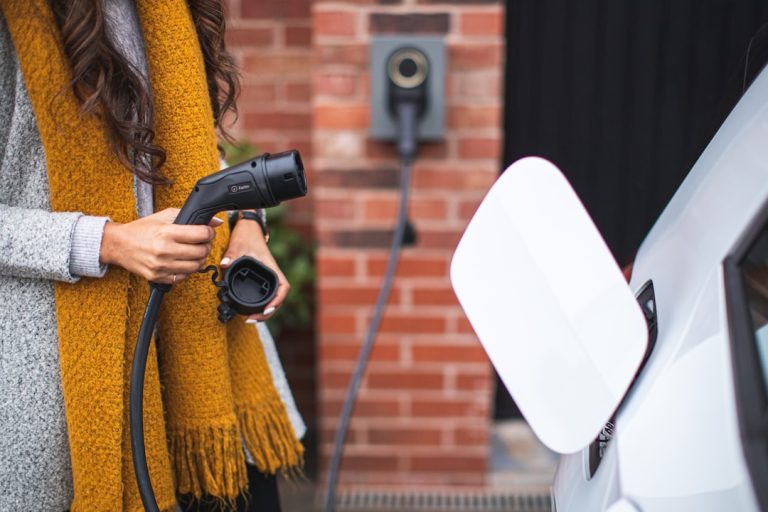
Il settore della mobilità elettrica rappresenta un banco di prova emblematico. I costruttori cinesi di veicoli elettrici hanno raggiunto economie di scala che consentono prezzi finali inferiori del 20-30% rispetto ai competitor europei. Questa dinamica impatta direttamente sul mercato delle colonnine di ricarica: chi investe in infrastrutture di ricarica in Italia deve considerare che la domanda sarà sempre più influenzata dalla penetrazione di veicoli elettrici accessibili, molti dei quali di produzione asiatica.
Parallelamente, la tecnologia delle batterie evolve rapidamente. I sistemi di accumulo stazionario, fondamentali per massimizzare l’autoconsumo da fotovoltaico, beneficiano di miglioramenti continui in densità energetica e riduzione dei costi. Un esempio concreto viene dalla Sicilia: come riporta Qualenergia, il Saracen Sands Hotel a Isola delle Femmine ha installato un sistema da 850 kW più accumulo, coprendo il 90% del fabbisogno energetico e riducendo la bolletta di 500.000 euro annui con un ritorno di investimento sotto i 4 anni. Prestazioni di questo livello derivano anche dall’impiego di batterie di produzione asiatica a costi contenuti.
Idrogeno rinnovabile: nuovi attori e competizione tecnologica
La sfida dell’idrogeno verde rappresenta un altro fronte su cui si misura la competizione tecnologica. L’Europa investe in progetti dimostrativi e hub di produzione: il progetto H2SmartLab, come segnala Rinnovabili.it, prevede un laboratorio per produzione, stoccaggio e utilizzo di idrogeno rinnovabile presso Area Science Park in Friuli, con gara di appalto da 3,1 milioni di euro chiusa a ottobre 2026.
La Cina, dal canto suo, sta sviluppando capacità elettrolitiche di scala industriale, puntando a costi di produzione inferiori grazie all’energia rinnovabile abbondante e a economie di scala nella produzione di elettrolizzatori. Il rischio per l’Europa è replicare nello scenario dell’idrogeno la dipendenza tecnologica già vissuta nel fotovoltaico.
Scenari long-term e posizionamento strategico
Guardando al 2030 e oltre, emergono alcune direttrici chiare. La transizione energetica cinese accelera la defossilizzazione del sistema globale, abbassando i costi delle tecnologie pulite ma concentrando il controllo industriale in poche mani. L’Europa deve scegliere se accettare questa dipendenza o investire in capacità produttive autoctone, accettando inizialmente costi superiori.
Per un operatore della transizione energetica in Sicilia, queste dinamiche si traducono in scelte operative: privilegiare componentistica europea quando disponibile, diversificare i fornitori, monitorare gli sviluppi normativi UE su dazi e incentivi alla produzione locale. La competitività futura dipenderà dalla capacità di anticipare questi scenari, integrando visione globale e radicamento territoriale.
Cosa significa per chi opera in Sicilia
La Sicilia si trova in una posizione geografica favorevole per la produzione fotovoltaica, con irraggiamento solare tra i più elevati d’Europa. Questo vantaggio naturale va valorizzato considerando il contesto competitivo globale: i prezzi dei moduli cinesi rendono economicamente sostenibili anche progetti di medie dimensioni, come quello dell’hotel di Isola delle Femmine.
Tuttavia, la dipendenza da supply chain asiatiche comporta rischi logistici e di prezzo. Chi progetta oggi impianti fotovoltaici, sistemi di accumulo o infrastrutture per comunità energetiche deve valutare scenari di medio termine: disponibilità componenti, evoluzione normativa europea su origine dei prodotti, possibile reshoring produttivo.
Parallelamente, il posizionamento della Sicilia come potenziale hub per l’idrogeno verde nel Mediterraneo richiede un monitoraggio costante degli sviluppi tecnologici globali. I laboratori come H2SmartLab in Friuli dimostrano che l’Italia investe in ricerca applicata, ma la scala industriale dipenderà dalla capacità di competere con costi e prestazioni asiatiche.
Visione strategica per i prossimi dieci anni
Il decennio 2025-2035 sarà decisivo. La Cina raggiungerà il picco delle emissioni e dispiegherà capacità rinnovabile tale da ridisegnare i mercati energetici globali. L’Europa dovrà consolidare la propria autonomia tecnologica o accettare un ruolo subordinato nella filiera delle tecnologie pulite.
Per chi opera nella transizione energetica, la chiave è integrare efficienza economica immediata e resilienza strategica di lungo periodo. Scegliere fornitori affidabili, diversificare le tecnologie, investire in competenze interne per gestire complessità crescente. Il modello cinese insegna che la transizione energetica è anche una questione di politica industriale: chi controlla le tecnologie controlla i mercati futuri.